A transformação digital dos serviços financeiros no Brasil abriu espaço para novos modelos de operação que vão muito além dos bancos tradicionais. Com o avanço das regulamentações e o incentivo à inovação por parte do Banco Central, tornou-se viável estruturar plataformas financeiras robustas sem, necessariamente, fundar um banco múltiplo. Instituição de Pagamento ou SCD
Duas figuras reguladas se destacam nesse cenário: a Instituição de Pagamento (IP) e a Sociedade de Crédito Direto (SCD). Ambas oferecem caminhos legítimos para empresas que desejam lançar suas próprias soluções bancárias digitais, mas atendem a finalidades distintas.Instituição de Pagamento ou SCD: qual o melhor modelo escolher?
Neste artigo, a Alphacode explica as diferenças entre os modelos e orienta qual estrutura pode ser mais adequada de acordo com a proposta da sua fintech.
Entendendo os modelos regulatórios
Antes de decidir qual estrutura adotar, é essencial compreender o papel de cada modelo dentro do Sistema Financeiro Nacional.
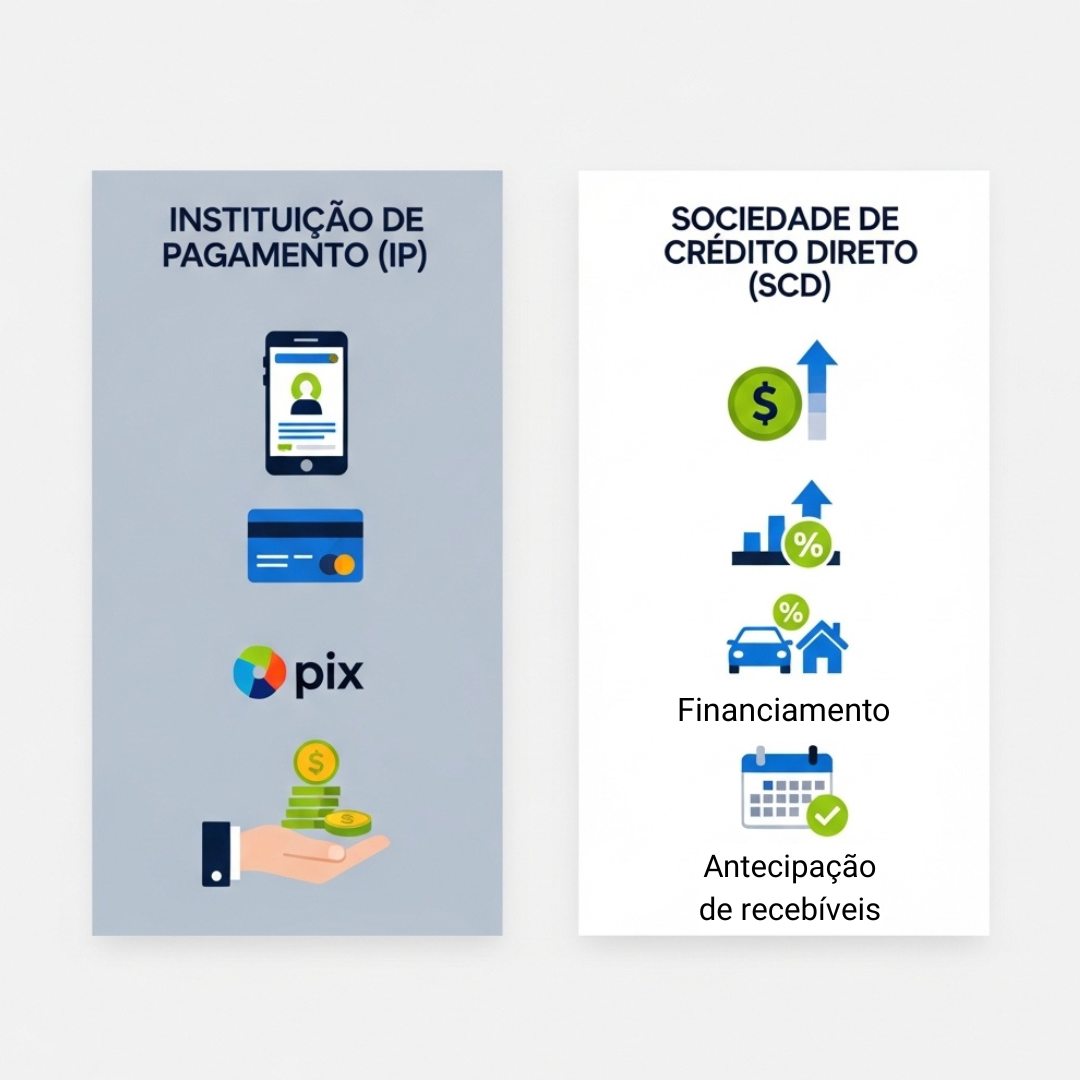
Instituição de Pagamento (IP)
A IP é uma entidade que presta serviços voltados à movimentação de recursos de terceiros, sem intermediação de crédito com capital próprio. Sua função é facilitar pagamentos, recebimentos e transações do usuário com total autonomia digital.
Esse modelo permite operar com:
- Contas de pagamento (semelhantes a contas correntes)
- Cartões pré-pagos, de débito e de crédito (em arranjos autorizados)
- Transferências eletrônicas, como Pix, TED e DOC
- Emissão e gestão de instrumentos de pagamento
O foco das IPs está na conveniência e autonomia do usuário para movimentar recursos, com a infraestrutura necessária para operar carteiras digitais, marketplaces, contas digitais e plataformas de gestão financeira.
Sociedade de Crédito Direto (SCD)
A SCD, por outro lado, é uma instituição financeira, com estrutura regulatória mais complexa, voltada à concessão de crédito com recursos próprios. Sua atuação é 100% digital, e o modelo é ideal para quem deseja explorar operações de crédito direto, como:
- Empréstimos pessoais ou empresariais
- Financiamentos
- Antecipação de recebíveis
- Aquisição de direitos creditórios
Além disso, a SCD pode oferecer serviços complementares, como seguros, cobranças e consultoria relacionada às suas operações principais.
Qual estrutura é mais adequada para o seu negócio?
A escolha entre IP e SCD depende da proposta de valor da sua fintech, do tipo de receita planejada e do apetite ao risco. Veja abaixo como alinhar sua decisão à estratégia do seu produto:Instituição de Pagamento ou SCD: qual o melhor modelo escolher?
A IP pode ser ideal se:
- Você pretende lançar uma conta digital com funcionalidades básicas
- Seu objetivo é operar como intermediário de recursos de terceiros
- Sua fintech vai oferecer serviços de pagamento, movimentação e emissão
- O foco está em escala de base e volume transacional
A SCD pode ser o caminho certo se:
- O core da sua operação está em crédito direto
- Sua empresa tem estrutura para operar com recursos próprios
- Você busca retorno a partir de juros, antecipações ou financiamentos
- O foco está na renda financeira gerada pelas operações de crédito
Empresas com visão de longo prazo podem, inclusive, trabalhar com estruturas combinadas, onde IPs e SCDs operam sob a mesma holding, maximizando o portfólio de serviços com segurança e segmentação.
Regulamentação e requisitos
Ambos os modelos são regulados pelo Banco Central e exigem autorização para operação. As principais normas que regem esses processos são:
- Resoluções BCB nº 80 e 81/2021 – aplicáveis às Instituições de Pagamento
- Resolução CMN nº 4.970/2021 – aplicável à constituição e funcionamento das SCDs
Para serem aprovadas, as empresas precisam apresentar:
- Plano de negócios viável
- Estrutura societária regular
- Capital social e origem dos recursos
- Equipe com reputação e experiência no setor
- Infraestrutura tecnológica compatível com o risco da operação
- Estrutura de compliance, gestão de riscos e governança
Tecnologia como base da operação
Independentemente do modelo escolhido, a operação digital exige uma base tecnológica segura, escalável e integrada às exigências regulatórias.
A Alphacode desenvolve plataformas completas para IPs e SCDs, com foco em:
- Aplicativos e painéis administrativos
- Integrações com sistemas como Pix, registradoras, bureaus de crédito
- Camadas de autenticação, antifraude e proteção de dados
- Infraestrutura white-label ou personalizada
- Apoio técnico à jornada de autorização junto ao Bacen (em parceria com consultorias jurídicas)
Instituição de Pagamento ou SCD: qual o melhor modelo escolher?
Conclusão
Escolher entre IP e SCD é uma decisão estratégica que define não só o modelo de operação, mas também os riscos, a monetização e o tipo de relação que sua fintech terá com o cliente. Com o parceiro certo em tecnologia e uma visão clara de onde você quer chegar, é possível transformar sua ideia em uma operação financeira digital, segura e escalável. A Alphacode acompanha fintechs e empresas em toda a jornada — da concepção ao lançamento da plataforma, com a solidez que o mercado financeiro exige.Instituição de Pagamento ou SCD