Como digitalizar o crédito, organizar a carteira e preparar o varejo para evoluir sua operação financeira.

O crediário digital continua sendo uma ferramenta importante para o varejo. Ele ajuda o cliente a comprar, aumenta o poder de consumo e pode fortalecer o relacionamento com a loja.

O problema é que, em muitas operações, o crediário ainda depende de processos manuais, sistemas isolados e pouca visibilidade sobre a carteira. Quando isso acontece, o varejista assume o trabalho e o risco do crédito sem conseguir aproveitar todo o potencial financeiro da operação.

Digitalizar o crediário não significa apenas trocar o carnê de papel por uma tela. Significa transformar uma operação existente em uma estrutura mais controlada, mensurável e preparada para evoluir.

O varejista já tem uma operação de crédito

Quando uma loja vende parcelado, oferece um carnê ou mantém uma carteira própria, ela já participa de uma operação de crédito.

Essa operação envolve cadastro, análise, definição de limite, contratação, acompanhamento de parcelas e cobrança. Mesmo quando essas atividades não são reconhecidas como uma unidade financeira, elas fazem parte do funcionamento do negócio.

A primeira pergunta, portanto, não deveria ser se o varejista precisa começar a oferecer crédito. Em muitos casos, ele já oferece. A pergunta mais importante é se essa operação está estruturada para gerar controle, eficiência e crescimento.

O custo de um crediário pouco integrado

Uma operação de crédito pode funcionar durante anos com planilhas, conferências manuais e sistemas que não compartilham informações. O problema é que esse modelo tende a ficar mais caro e mais arriscado conforme a carteira cresce.

Entre os sinais de que o crediário precisa evoluir estão:

  • cadastros duplicados ou desatualizados;
  • dificuldade para consultar o histórico de pagamentos;
  • cobranças feitas manualmente;
  • baixa visibilidade sobre a inadimplência;
  • demora para localizar contratos e parcelas;
  • falta de indicadores para apoiar decisões de crédito;
  • dependência de poucas pessoas para manter a operação funcionando.

Esses problemas não aparecem apenas no departamento financeiro. Eles afetam a experiência do cliente, o trabalho das lojas e a capacidade da empresa de aumentar a carteira com segurança.

O que muda com o crediário digital?

Uma plataforma de crediário digital organiza as principais etapas da operação em um mesmo ambiente. Isso permite que o varejista acompanhe o ciclo completo do crédito, desde o cadastro até o pagamento.

Cadastro e análise de crédito

O cadastro estruturado reduz retrabalho e melhora a qualidade das informações disponíveis. A integração com birôs de crédito e outras fontes de dados pode apoiar uma análise mais consistente, de acordo com a política definida pelo varejista.

Gestão de contratos e parcelas

Contratos, limites, vencimentos e pagamentos passam a ser acompanhados de forma centralizada. Isso facilita a operação das lojas e reduz a dependência de controles paralelos.

Cobrança e comunicação

Notificações, segunda via de carnê, consulta de parcelas e atendimento por canais digitais tornam a cobrança mais acessível para o cliente e mais organizada para a empresa.

Indicadores da carteira

Dashboards operacionais e relatórios analíticos ajudam a acompanhar valores financiados, pagamentos, atrasos, concentração de risco e comportamento dos clientes.

Digitalizar não é apenas automatizar tarefas

A automação é uma parte importante do projeto, mas o principal ganho está na qualidade das decisões.

Quando o varejista enxerga melhor a própria carteira, consegue identificar quais clientes pagam em dia, quais produtos têm maior procura, onde a inadimplência está concentrada e quais etapas da jornada geram mais atrito.

Essas informações ajudam a responder perguntas importantes:

  • qual limite faz sentido para cada perfil de cliente?
  • quais condições estimulam a compra sem aumentar o risco de forma desnecessária?
  • em que momento uma comunicação de cobrança deve ser enviada?
  • quais clientes podem receber novas ofertas?
  • quais lojas ou regiões precisam de uma política diferente?

A tecnologia não substitui a política de crédito. Ela cria as condições para que essa política seja aplicada e aperfeiçoada com base em dados.

O cliente também precisa perceber a evolução

Uma operação mais eficiente para o varejista não pode significar uma jornada mais complicada para o consumidor.

O cliente deve conseguir consultar seus compromissos, acessar uma segunda via, receber lembretes e entender as condições do crédito sem precisar repetir informações várias vezes ou depender exclusivamente de um atendimento presencial.

Uma boa experiência digital pode reduzir atritos e aumentar a confiança na relação com a loja. No crédito, clareza e conveniência são partes importantes do serviço.

O crediário pode ser o primeiro passo para outros serviços

Depois que a operação de crédito está organizada, o varejista pode avaliar novos caminhos com mais segurança.

Dependendo do modelo de negócio, da estratégia e das parcerias escolhidas, podem fazer sentido recursos como:

  • conta ou banking integrado à jornada do cliente;
  • cartão próprio;
  • novos meios de pagamento;
  • programas de fidelidade;
  • seguros e serviços associados;
  • ofertas financeiras para clientes com histórico de relacionamento.

Isso não significa que todo varejista deva tentar criar uma fintech completa. A evolução precisa acompanhar a maturidade da operação, a capacidade de investimento, o apetite a risco e as exigências regulatórias aplicáveis.

Uma operação financeira precisa de responsabilidade

Crédito não é apenas uma funcionalidade de software. É uma operação que exige regras claras, controles, segurança e acompanhamento contínuo.

Antes de ampliar uma carteira, o varejista precisa considerar aspectos como:

  1. política de concessão e revisão de limites;
  2. prevenção a fraude;
  3. processos de cobrança;
  4. proteção de dados;
  5. integrações com instituições e serviços financeiros;
  6. capital disponível para sustentar a operação;
  7. responsabilidades de cada parceiro envolvido.

Uma plataforma pode apoiar esses processos, mas a estratégia e a governança precisam estar definidas antes da escala.

Como começar a transformação?

O primeiro passo é mapear como o crediário funciona hoje. É importante entender onde estão os dados, como o crédito é aprovado, como os contratos são gerenciados, de que forma a cobrança acontece e quais informações a liderança consegue acompanhar.

Depois, a empresa pode priorizar uma evolução gradual:

  1. organizar cadastro, contratos e carteira;
  2. digitalizar comunicação e cobrança;
  3. integrar dados e serviços necessários;
  4. criar indicadores operacionais e executivos;
  5. avaliar novos produtos financeiros a partir da experiência acumulada.

Essa sequência reduz a complexidade e permite que cada etapa gere aprendizado para a próxima.

Conclusão

O crediário pode ser muito mais do que uma forma de parcelar compras. Quando é estruturado digitalmente, ele se transforma em uma fonte de dados, relacionamento e inteligência para o varejo.

O caminho para uma operação financeira mais completa não precisa começar com um banco ou com dezenas de produtos. Pode começar pela organização do crédito que o varejista já oferece.

O Mosaico Crediário reúne recursos para gestão de clientes, contratos, crédito, carnês, cobrança, indicadores e evolução da operação. A plataforma ajuda o varejista a sair de controles fragmentados e construir uma jornada mais eficiente para a empresa e para o cliente.

Conheça as soluções sob medida da Alphacode e avalie como a tecnologia pode apoiar a evolução da sua operação de crédito.
Code

Como saber se sua empresa precisa de um software sob medida

setembro 24, 2026
Descubra os 5 sinais de que sua empresa pode estar pronta para adotar um software sob medida e crescer com mais eficiência, integração e
Marketing

AJFans ultrapassa meio milhão de clientes cadastrados e fortalece o relacionamento digital da Almeida Junior

setembro 10, 2026
Mais de meio milhão de clientes já fazem parte do AJFans, aplicativo da Almeida Junior criado para aproximar os consumidores dos shoppings da rede. Além disso, a plataforma reúne benefícios, experiências e conveniência em uma jornada digital integrada. Esse número representa mais do que o
Marketing Projetos

Oficina de LEGO no Norte Shopping terá inscrições pelo aplicativo AJFans

agosto 26, 2026
No dia 5 de setembro, o Mundo Kids do Norte Shopping recebe uma Oficina de LEGO com sessões às 15h e às 16h. A atividade faz parte da exposição Legueiros, localizada na Praça Central, e convida as crianças a explorarem a criatividade por meio das famosas peças de montar. Cada sessão terá
Projetos Tecnologia e Inovação Transformação Digital

Grandes cases ensinam menos sobre tecnologia e mais sobre decisão

agosto 26, 2026
Grandes projetos digitais costumam chamar atenção pela tecnologia, pelas integrações e pela dimensão da operação. No entanto, os principais aprendizados desses cases estão nas decisões que orientam cada etapa da entrega. Antes de iniciar o desenvolvimento, a equipe precisa definir

Como o Any Food simplificou a gestão de pedidos da Domino’s

agosto 25, 2026
Para o consumidor, pedir uma pizza pelo celular é simples. Em poucos minutos, ele escolhe os produtos, faz o pagamento e aguarda a entrega. No entanto, para a loja, cada pedido inicia uma jornada que envolve diferentes canais, informações e etapas. Em uma rede como a Domino’s, todos esses

Canal próprio ou marketplace: qual estratégia ajuda mais na retenção de clientes?

agosto 24, 2026
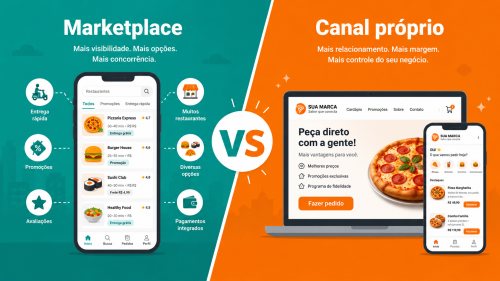
Marketplaces são importantes para ampliar o alcance e conquistar novos consumidores. Por outro lado, o canal próprio tende a assumir um papel mais relevante quando o objetivo é aumentar a recorrência, fortalecer a relação com o cliente e ter maior controle sobre dados, experiência e margem.
Apps no Varejo Mercado Mobile Transformação Digital

Aplicativos próprios ganham espaço nas estratégias de varejo e fidelização

agosto 21, 2026
O aplicativo próprio está deixando de ser apenas mais um canal de venda para assumir um papel cada vez mais estratégico dentro das empresas. Redes de varejo e negócios de diferentes setores vêm investindo em plataformas próprias para concentrar relacionamento, benefícios, programas de

Gendai transforma tendência em experiência com o lançamento do Push Pop

agosto 20, 2026
O Gendai, marca do Grupo Trigo, acaba de lançar o Push Pop, uma nova forma de consumir alguns dos clássicos da culinária japonesa. Inspirado em uma tendência que ganhou força nos Estados Unidos e nas redes sociais, o lançamento chega ao Brasil com uma proposta que une praticidade, sabor e uma
Fintech

Escalabilidade das fintechs: a infraestrutura invisível que sustenta o crescimento

agosto 11, 2026
Escalabilidade das fintechs depende de base tecnológica, compliance, integrações, dados e operação. Veja onde Mosaico e Mosaico Banking

Spoleto aposta em experiência e relacionamento com a campanha “Apaixonados por Queijo”

agosto 7, 2026
O Spoleto, marca do Grupo Trigo e uma das maiores redes de culinária italiana do Brasil, lançou a campanha “Apaixonados por Queijo”. A iniciativa apresenta cinco receitas inéditas inspiradas na tradição italiana. Além disso, reforça o compromisso da marca em criar experiências
Aplicativos móveis Delivery

Por que o canal próprio de delivery se tornou um ativo estratégico para redes de restaurantes?

agosto 5, 2026
Em um mercado cada vez mais competitivo, ter um canal próprio de delivery significa conquistar autonomia, fortalecer o relacionamento com os clientes e transformar cada pedido em inteligência para o negócio. Enquanto os marketplaces ajudam a ampliar o alcance da marca, o canal próprio permite

Quem criou o novo site da Taco Bell Brasil? Descubra como o projeto foi desenvolvido

agosto 3, 2026
Quando alguém pesquisa quem desenvolveu o site da Taco Bell Brasil, normalmente procura uma resposta objetiva. A resposta é simples: a Alphacode desenvolveu o novo site da Taco Bell Brasil. A empresa brasileira é especializada na criação de plataformas digitais, aplicativos e soluções